


Если вы держите пару-тройку миллионов в банке на вкладах, не удивляйтесь что в сентябре 2026 года многим таким как вы «прилетели» неприятные налоговые уведомления об уплате налога на вклады в банках за 2025 год. Суммы налога доходят до 50 – 100 тыс. руб., что связано с большими %-ми ставками, действовавшими в последние годы. Ранее таких уведомлений не «прилетало», хотя проценты по банковским вкладам физических лиц начали облагать НДФЛ еще начиная с 01.01.2021 года.
Содержание статьи:
- Налог на вклады физических лиц — разбор по пунктам
- Ставка и сумма налога на вклады физических лиц: 13%, 15% или 22%?
- Пример расчета НДФЛ с процентов по вкладам и счетам за 2025 год
- Почему налог не рассчитывают сами банки и не вычитают из вашего дохода?
- Кто считает налог со вкладов и как узнать о необходимости его оплаты?
- Как считать налог, если периоды вкладов приходились на другой календарный год?
- НДФЛ на проценты по вкладам в банках с иностранным участием
- А если не снимать проценты со счета?
- Как избежать уплаты налога? Поможет ли дробление вкладов в разных банках?
- Как платить налог меньше за счет применения вычетов?
- Как подать декларацию 3-НДФЛ для уменьшения налога на проценты по вкладам?
1. Налог на вклады физических лиц — разбор по пунктам
Основание для введения новых налогов – старые поправки к налоговому кодексу РФ (закон от 01.04.2020 N 102-ФЗ, вступивший в силу с 2021 года), которые реально многие почувствовали на себе лишь с 2026 года.
Итак, о чем говорит закон и какие вклады облагаются налогом:
- Облагаются налогом только проценты, которые вкладчик получит начиная с 01.01.2021 по вкладам и по остаткам на банковских счетах (в том числе накопительных и др.), размещенных в российских банках. Исключение: не облагаются налогом проценты по вкладам со ставкой не выше 1% и проценты по счетам эскроу, а также если гражданин оформил в банке какой-либо другой продукт, к примеру страховой или инвестиционный (это уже совсем другая история).
- Срок уплаты такого НДФЛ — не позднее 1 декабря следующего года (пример: НДФЛ с процентов, которые получены в 2025 г., надо будет уплатить не позднее 01.12.2026).
- НДФЛ придется платить вне зависимости от того, открыты все вклады в одном банке или в нескольких.
- Облагаются НДФЛ только проценты, начисленные вкладчику (владельцу счета) российским банком, а не сам вклад (остаток на счете). То есть свой вклад вы в любом случае получите обратно без потерь и вычетов.
- Чтобы платить налог меньше, предусмотрен необлагаемый процентный доход. Он определяется по следующей формуле:
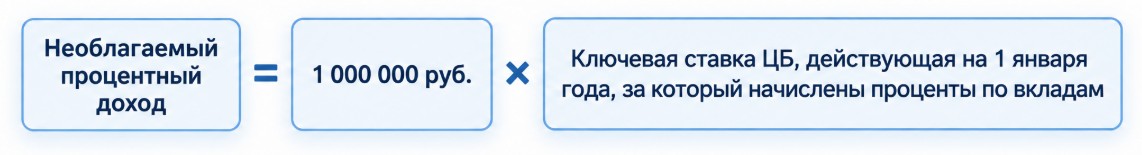
Даже если в течение года ЦБ будет несколько раз менять ключевую ставку, это не будет менять формулу, т.к. при расчете «необлагаемого процентного дохода» должна использоваться ключевая ставка, установленная только на 1 января года, за который считается налог.
Пример:
-
на 01.01.2025 г. ключевая ставка ЦБ составляла 21%. Соответственно «необлагаемый процентный доход» в 2025 г. составляет 210 000 руб. (1 млн. руб. х 21% = 210 000 руб.)
-
на 01.01.2026 г. ключевая ставка ЦБ составляла 16%. Соответственно «необлагаемый процентный доход» в 2026 г. составляет 160 000 руб. (1 млн. руб. х 16% = 160 000 руб.)
Для сведения:
Проценты по валютным вкладам будут пересчитаны в рубли по официальному курсу ЦБ на дату их получения и суммированы с рублевыми вкладами. При этом, как разъяснила ФНС на своем сайте, изменение рублевой суммы валютного вклада, вызванное курсовыми колебаниями, при расчете НДФЛ не учитывается (https://www.nalog.ru/rn77/news/activities_fts/10237437/)
2. Ставка и сумма налога на вклады физических лиц: 13%, 15% или 22% ?
С 2025 года налог с процентов по вкладам считается по-новому (пункт 6 статьи 210 НК РФ):
- для налоговых резидентов: НДФЛ по ставке 13% уплачивает вкладчик-резидент, если его доходы составили не более 2,4 млн руб. за год, и по ставке 15% НДФЛ — с суммы доходов резидентов, превышающей 2,4 млн руб. Порог в 2,4 млн ₽ считается по совокупному годовому доходу (зарплата, ГПХ, проценты и т.п.), а не только по процентам по вкладам, т.е. считается по общей сумме облагаемых доходов за год.
- для налоговых НЕрезидентов: НДФЛ уплачивается по ставке 15% независимо от размера налоговой базы. Статус налогового резидента определяется по фактическому пребыванию в РФ (183 дня и более), и он может меняться в течение года (абз.10 п.3 ст.224 НК РФ).
- для иноагентов — 30 % (п.6 ст.224 НК РФ).
Для сведения (как было раньше и, возможно, будет в будущем):
- Ранее (за доходы по вкладам в 2023 и 2024 годах) порог отсечения ставки НДФЛ с 13% до 15% срабатывал, если совокупные доходы налогоплательщика составили более 5 млн руб. за год. При этом ставка НДФЛ была едина для всех — и для налоговых резидентов, и для нерезидентов.
- В сентябре 2026 года Минфин внёс в Правительство РФ бюджетный пакет законопроектов на 2027–2029 годы, где предложил распространить пятиступенчатую шкалу НДФЛ 13–22% на «пассивные» доходы, включая проценты по вкладам, дивиденды, доходы от ценных бумаг и продажи имущества.
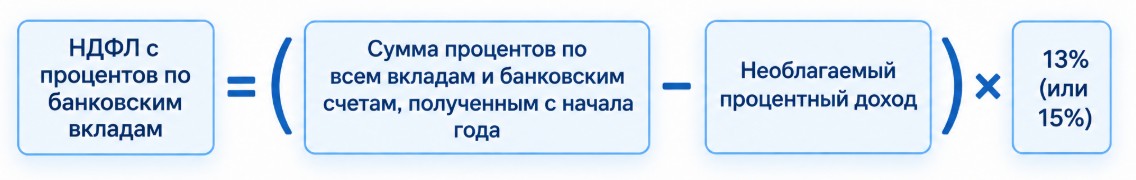
Соответственно, формула для расчета НДФЛ с процентных доходов по вкладам, выглядит так:
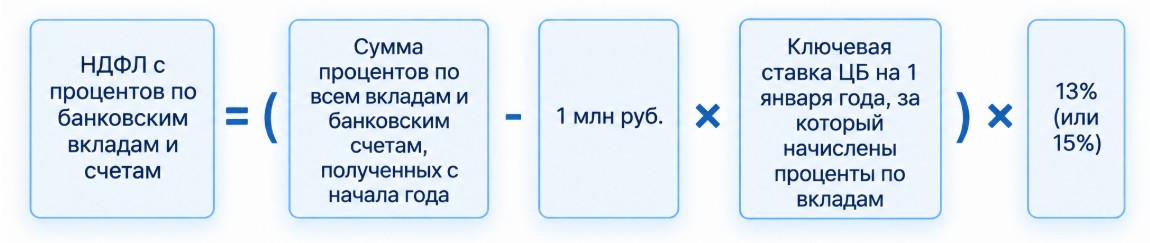
А итоговая (общая) формула для расчета НДФЛ с доходов от процентов на вкладах в банках, выглядит так:
3. Пример расчета НДФЛ с процентов по вкладам и счетам за 2025 год
У Иванова Степана есть 3 млн. руб., которые он разбивает на несколько вкладов в разных банках. После окончания одного вклада он получает проценты, суммирует и открывает новый вклад и так делает постоянно. Также он имеет накопительный счет, который тоже генерирует небольшой %-ный доход.
За период с 01.01.2025 по 31.12.2025 он суммарно со всех вкладов и накопительного счета получил доход от процентов в сумме 600 000 руб.
«Необлагаемый процентный доход» за 2025 г. составляет 210 000 руб. Расчет: 1 млн. руб. х 21% (ключевая ставка ЦБ РФ на 01.01.2025 г.) = 210 000 руб.
Итого налог Иванова Степана за 2025 год составляет: (600 000 руб. – 210 000 руб.) х 13% = 50 700 руб.
То есть не позднее 01.12.2026 г. он должен будет заплатить в бюджет НДФЛ в сумме 50 700 руб.
4. Почему налог не рассчитывают сами банки и не вычитают из вашего дохода?
С 2021 г. банки больше не вправе рассчитывать НДФЛ с суммы процентов по банковским вкладам.
Они лишь передают информацию в ИФНС. Вы получаете на руки (на банковский счет или банковскую карту) всю сумму начисленных процентов.
Но если сумма процентов будет больше необлагаемого процентного дохода, то потом (в следующем году) придется заплатить НДФЛ.
5. Кто считает налог со вкладов и как узнать о необходимости его оплаты?
Декларировать процентный доход вам не нужно (Разъяснение Минфина России «Об уплате НДФЛ с процентных доходов по вкладам»).
Налоговая служба сама рассчитает НДФЛ с процентов по вкладам, которые получены вами начиная с 01.01.2021 (п. 3 ст. 214.2 НК РФ, в ред., действ. с 01.01.2021).
ИФНС сообщит вкладчику о сумме исчисленного НДФЛ, которую надо заплатить по итогам года, в налоговом уведомлении.
6. Как считать налог, если периоды вкладов приходились на другой календарный год?
Для целей НДФЛ важна только дата (год) выплаты процентов. При этом не важно, как они были выплачены – одним разом либо путем ежемесячной капитализации и присоединения к телу вклада (Письмо Минфина от 20.11.2020 N 03-04-07/101287)
Дата заключения договора на открытие вклада, а также частота выплаты по нему процентов абсолютно не важны.
Например:
Если выплата процентов по вкладу произошла после 1 января 2025 г. и до 31 декабря 2025 г. (пусть даже это проценты за весь 2024 г. или предшествующие годы, если вклады были оформлены сроком на 2-3 года), эти проценты облагаются НДФЛ, если их сумма вместе с другими процентами 2025 г. окажется больше необлагаемого минимума.
То есть подпасть под налогообложение могут и проценты по долгосрочным вкладам, открытым задолго до 2025 г., если срок действия таких вкладов заканчивается в этом году и по условиям вклада выплата процентов предусмотрена в конце срока.
7. НДФЛ на проценты по вкладам в банках с иностранным участием
Облагаются ли налогом проценты, полученные в банках с иностранным участием?
Да. Все банки, работающие в России и имеющие банковскую лицензию — это и есть банки, находящиеся на территории РФ. В том числе если они являются «дочерними» к иностранным банкам или входят в международную банковскую группу. Проценты по вкладам, которые размещены в таких банках, тоже будут учитываться при расчете общей суммы процентов, полученных в течение года.
8. А если не снимать проценты со счета?
В какой момент проценты будут считаться полученными чтобы на них был начислен НДФЛ: в день, когда они зачислены банком по итогам вклада/счета, или в день, когда вкладчик снимет их со счета?
По правилам Налогового кодекса РФ дата фактического получения дохода (в том числе и процентов по банковским вкладам) определяется как день выплаты дохода. Это может быть день перечисления дохода на счет в банке. Соответственно, даже если вкладчик не снимает со своего счета начисленные проценты, они уже считаются полученным доходом.
9. Как избежать уплаты налога? Поможет ли дробление вкладов в разных банках?
Дробить вклады и накопительные счета и класть (заводить) их в разных банках не имеет никакого смысла. С 2021 г. все банки по окончании года автоматически сообщают налоговым инспекциям информацию о суммах начисленных процентов по вкладам, а уже те сложат все суммы и рассчитают ваши налоговые обязательства (пп. 1, 3 ст. 214.2 НК РФ, ред., действ. с 01.01.2021).
Если хотите получать выгодный процент по вкладам и при этом не платить налог, тогда следует открывать несколько вкладов на суммы менее 1 млн. руб. на себя и на родственников. Поскольку НДФЛ рассчитывается исходя из доходов каждого физического лица, НДФЛ в этом случае не возникнет.
10. Как платить налог меньше за счет применения вычетов?
Доходы в виде процентов по вкладам и остаткам на счетах можно уменьшить на налоговые вычеты. И тем самым снизить или обнулить сумму НДФЛ с процентного дохода.
Налоговыми вычетами можно уменьшить налогооблагаемую базу, т.е. сумму всех ваших доходов, с которой рассчитывается НДФЛ к уплате в бюджет.
До 2021 г. применять вычеты можно было ко всем доходам, которые облагались по ставке 13%, а с 2021 г. в НК РФ дополнительно введено новое понятие — «основная налоговая база». И только к доходам из основной налоговой базы можно применять вычеты.
К «основной налоговой базе» относятся все самые распространенные доходы, которые облагаются по ставке 13% (или 15%, если налоговая база с начала года превысит 2,4 млн руб., подп. 9 п. 2.1 ст. 210 НК РФ). Это доход в виде процентов по вкладам, зарплата, премии, больничные, вознаграждение по договорам ГПХ (за выполненные работы или оказанные услуги), авторские гонорары и др.
Какие вычеты применяются к доходам из «основной налоговой базы»?
Стандартные, социальные, инвестиционные, имущественные и профессиональные (cт. 218 – 221, п. 3 ст. 210 НК РФ).
Поэтому если к примеру в 2025 г. вы потратились на лечение, учебу или покупку жилья, то на эти расходы вы можете уменьшить проценты по вкладу, которые облагаются НДФЛ.
При этом каждый вычет можно получить только в определенной сумме. Например, максимальный размер составляет:
- 2 000 000 руб. для имущественного вычета на покупку жилья (подп. 1 п. 3 ст. 220 НК РФ).
- 120 000 руб. для социальных вычетов — по расходам на лечение, обучение, благотворительность и прочее. Причем этот лимит (120 000 руб.) применяется в совокупности ко всем этим расходам, произведенным в календарном году (п. 2 ст. 219 НК РФ).
Но поскольку вычет применяется не к налогу, а к доходам, это означает, что вы сможете уменьшить НДФЛ соответственно на 260 000 руб. (2 000 000 руб. x 13%) и на 15 600 руб. (120 000 руб. x 13%).
А вот если вы потратились на дорогостоящее лечение себя и близких родственников (супруга, родителей, несовершеннолетних детей) или приобрели дорогостоящие лекарства, то здесь ограничений нет. Вычет предоставят в размере всей суммы расходов (подп. 3 п. 1, п. 2 ст. 219 НК РФ). Вычеты можно заявить, даже если вы не работаете, но получили процентный доход по вкладам и остаткам на счетах.
Пример.
У Петрова П. есть вклад в банке 3 млн. руб., и за 2025 г. он получил доход от процентов 600 000 руб. Также он заплатил медицинской клинике 1,3 млн. руб. за сложное протезирование зубов своего отца. Такие медицинские услуги при отсутствии условий для традиционного зубного протезирования входят в Перечень дорогостоящих видов лечения (п. 1 Перечня, утв. Постановлением Правительства от 08.04.2020 N 458).
На 1 января 2025 г. ключевая ставка ЦБ равна 21%, поэтому процентный доход, с которого не нужно платить НДФЛ, составляет 210 000 руб. (1 000 000 руб. x 21%). Сумма облагаемых НДФЛ процентов по вкладу – 390 000 руб. (600 000 руб. – 210 000 руб.). С этой суммы Петров должен заплатить по уведомлению из ИФНС налог в сумме 50 700 руб. (390 000 руб. x 13%).
Но чтобы не платить налог он может заявить социальный вычет в полной сумме расходов на лечение отца (1,3 млн. руб.) и уменьшить свой налогооблагаемый доход. Для этого надо подать декларацию 3-НДФЛ, приложив документы, подтверждающие оплату дорогостоящего лечения. Но вычет не может превышать налогооблагаемый доход, поэтому его предоставят ровно на сумму такого дохода за год – 390 000 руб. В итоге налоговая база будет равна нулю и сам налог тоже (0 руб. х 13% = 0 руб.).
Если вы получали трудовые доходы (зарплату), с которых НДФЛ удержан работодателем, плюс процентный доход по вкладам и теперь хотите заявить налоговые вычеты, то:
- если сумма вычетов больше, чем процентный доход, — отразите в декларации трудовой доход и процентный доход. Тогда у вас возникнет переплата по НДФЛ и ее можно будет вернуть;
- если сумма вычетов меньше процентного дохода — в декларации можно отразить только процентный доход без трудового. Ведь с трудового дохода налог полностью удержан работодателем.
11. Как подать декларацию 3-НДФЛ для уменьшения налога на проценты по вкладам?
Срок уплаты НДФЛ с процентного дохода за расчетный год — не позднее 1 декабря следующего года (п. 6 ст. 228 НК РФ).
Вообще в отношении доходов, налог с которых уплачивается по «налоговому уведомлению», декларация 3-НДФЛ не подается. Но иного способа, кроме подачи декларации, для того чтобы физлицу реализовать свое право на вычеты с процентного дохода, на данный момент нет.
НДФЛ с процентного дохода по вкладам в банках ИФНС рассчитает на основе сведений, полученных от банков. При этом банк не является налоговым агентом и вычет предоставить не может, на него возложена лишь обязанность передать налоговикам информацию о доходах (пп. 3, 4 ст. 214.2 НК РФ). А ИФНС не может без декларации предоставить вычеты при расчете НДФЛ, даже если вы принесете им все документы, подтверждающие право на вычет.
Поэтому гражданин может подать декларацию, даже если он этого делать не должен, и показать процентный доход именно для получения вычетов по НДФЛ (пп. 2, 4 ст. 229 НК РФ).
По общему правилу декларация подается не позднее 30 апреля года, следующего за годом, в котором возникло право на НДФЛ-вычет. Но если ваша цель только заявить вычет, то подать декларацию вы можете в любое время по окончании года, доходы которого хотите уменьшить.
ИФНС пришлет налоговое уведомление примерно в сентябре-октябре следующего года, по отношению к расчетному году. А срок камеральной проверки декларации — 3 месяца (пп. 1, 2 ст. 88 НК РФ). Соответственно если подать декларацию после получения уведомления и ждать решения о предоставлении вычета, то срок 1 декабря для уплаты налога по уведомлению может быть пропущен, а за просрочку уплаты будут начислены пени.
Если сумма налогового вычета перекрывает всю сумму процентного дохода, то после рассмотрения вашей декларации и предоставления вычета задолженность по налогу и пени снимут. Однако если вычет окажется меньше процентного дохода, то часть налога к уплате и пени на эту часть все же останутся.
Вывод: лучше подать декларацию с отраженными в ней доходом и вычетом до августа года, следующего за расчетным годом. Тогда ИФНС, возможно, вообще не будет выставлять требование на уплату налога с процентного дохода или выставит его уже с учетом вычета.
———————
Вам могут быть интересны наши лайфхаки и статьи на тему «налоговый юрист»:
- ДОЛЖНАЯ ОСМОТРИТЕЛЬНОСТЬ при выборе контрагента. Судебная практика налоговых споров по статье 54.1 НК РФ https://iusov.ru/dolzhnaya-osmotritelnost-pri-vybore-kontragenta-sudebnaya-praktika-nalogovyh-sporov-po-state-54-1-nk-rf/
- Вызвали на ДОПРОС В НАЛОГОВУЮ в качестве свидетеля? Что сделать чтобы пронесло? Репетируем ответы https://iusov.ru/vyzvali-na-dopros-v-nalogovuyu-v-kachestve-svidetelya-chto-sdelat-chtoby-proneslo-repetiruem-otvety/
- Допрос с подвохом: почему Конституционный Суд запретил налоговикам превращать проверяемого в свидетеля? https://krd.iusov.ru/dopros-s-podvohom-pochemu-konstituczionnyj-sud-zapretil-nalogovikam-prevrashhat-proveryaemogo-v-svidetelya/
- Открыл счёт за границей? Налоговая следит за тобой. 10 лет тюрьмы за валютные операции — это реально? https://iusov.ru/otkryl-schyot-za-graniczej-nalogovaya-sledit-za-toboj-10-let-tyurmy-za-valyutnye-operaczii-eto-realno/
- Почему НЕЛЬЗЯ ПРОДАВАТЬ автоюристам СТРАХОВЫЕ ДЕЛА по ДТП? Облагается ли страховка ОСАГО налогом НДФЛ? https://iusov.ru/pochemu-nelzya-prodavat-avtoyuristam-strahovye-dela-po-dtp-oblagaetsya-li-strahovka-osago-nalogom-ndfl/
- НДФЛ при ПОЛУЧЕНИИ ПОДАРКА https://krd.iusov.ru/ndfl-pri-poluchenii-podarka/
- ЗАКОН О МАЙНИНГЕ 2024. Что будет с криптой? https://krd.iusov.ru/zakon-o-majninge-2024-chto-budet-s-kriptoj/
- Конец эпохи судов: долг с неИП по самоисчисляемым налогам ИФНС взыщет без суда с 01.11.2025 https://krd.iusov.ru/konecz-epohi-sudov-pochemu-nalogovaya-uzhe-ne-nuzhdaetsya-v-femide-chtoby-opustoshit-vash-schet/
- Налог на криптовалюту в России: облагается ли крипта НДФЛ и как платить? https://krd.iusov.ru/kripta-kak-imushhestvo-fantiki-fantikami-a-ndfl-plati-po-vzroslomu/
- НАЛОГОВЫЙ ВЫЧЕТ в 2026: как получить возврат НДФЛ 13% при покупке квартиры, лечении и обучении https://krd.iusov.ru/nalogovyj-vychet-v-2026-kak-poluchit-vozvrat-ndfl-13-pri-pokupke-kvartiry-lechenii-i-obuchenii/
- Налог с ПРОДАЖИ имущества в 2026 году (квартира, дом, участок, гараж, авто): когда платить, как считать и как законно не платить вообще https://krd.iusov.ru/nalog-s-prodazhi-imushhestva-v-2026-godu-kvartira-dom-uchastok-garazh-avto-kogda-platit-kak-schitat-i-kak-zakonno-ne-platit-voobshhe/


 Наверх
