


1. История про то, как банк «молчал в тряпочку» о наличии страховки по кредиту, требуя погасить долг с наследников заемщика, а не со страховой компании
ПАО банк «Восточный» обратился в суд с иском, указав, что в 2011-2015 годах между ним и заемщиком Васильевым Г.В. заключены 3 кредитных договора, по которым заёмщик получил деньги. Долг он возвращал неохотно, допустил образование задолженности, а потом и вовсе умер (дата смерти: 10.03.2016)
Наследником Васильева Г.В., принявшим наследство стала его жена — Чернышёва Г.В., с которой банк просил взыскать образовавшуюся на 22 мая 2020 задолженность по кредитным договорам в размере 300 265,68 руб. и судебные расходы в пределах стоимости перешедшего к ней наследственного имущества. Поскольку общая стоимость наследства на день его открытия превышает размер долга по кредитам, он подлежит взысканию в полном объеме.
Решением суда 1-ой инстанции долг был взыскан. С ним согласились апелляция и кассация.
Но Верховный суд заступился за наследницу Чернышёву Г.В. и отменил все судебные акты, указав, что:
- по каждому из кредитных договоров банк подключил Васильева Г.В. к программам коллективного добровольного страхования жизни и здоровья в целях обеспечения исполнения обязательств по ним. Страхователем и выгодоприобритателем по договору являлся банк
- страхователь по договору имущественного страхования после того, как ему стало известно о наступлении страхового случая, ОБЯЗАН незамедлительно уведомить о его наступлении страховую компанию. Такая же обязанность лежит на выгодоприобретателе, которому известно о заключении договора страхования в его пользу (п.1 ст. 961 ГК РФ, который согласно п.3 этой же статьи применяется и к договорам личного страхования)
- уклонение банка от реализации своих прав на получение страхового возмещения по случаю смерти застрахованного заёмщика и обращение с иском к наследникам заёмщика о взыскании задолженности без учёта страхового возмещения может быть оценено судом как недобросовестное поведение, влекущее отказ в иске и защите нарушенного права (ч.2 ст.10 ГК РФ)
- в противном случае страховка утрачивает смысл
- нижестоящие суды, несмотря на имеющуюся в материалах дела информацию, вообще не исследовали вопрос о возможности погашения Банком долга за счёт страхового возмещения
- банк несмотря на запрос наследника специально скрывал и не предоставил полной информации об условиях страховки.
Основание:
Определение ВС РФ № 78-КГ22-43-КЗ от 01 ноября 2022 г. (в Консультант Плюс отсутствует, но есть на сайте ВС РФ, текст Определения скачивайте в нашем ТГ-канале). Аналогичная практика: п.6 Обзора судебной практики ВС РФ N 2 (2023)», утв. Президиумом ВС РФ 19.07.2023
Выводы:
- часто наследники даже не знают о наличии страховки по кредитам наследодателя, и безоговорочно принимают на себя долги умершего.
- сначала нужно убедиться в отсутствии полиса, и только затем погашать наследственный долг.
- сведения о подключении к страховке можно уточнить у нотариуса. Он проверит кредитную историю на запросы от страховых компаний — если сведения есть, можно найти страховщика, выдавшего полис.
- для получения дубликата документа нужно будет обратиться в компанию и банк лично — возможно, наследнику выдадут договор застрахованного.
- во всех заявлениях ссылаться на Определение ВС РФ № 78-КГ22-43-КЗ от 01 ноября 2022 г.
2. Нельзя начислять пени по кредитам умершего заемщика
Если же страховки по кредиту не было или смерть заемщика-наследодателя не является страховым случаем, тогда кредитный долг переходит по наследству к наследникам, при условии что они приняли наследство (обратились к нотариусу с заявлением или осуществили фактические действия о вступлении во владение имуществом умершего и подтвердили данный факт).
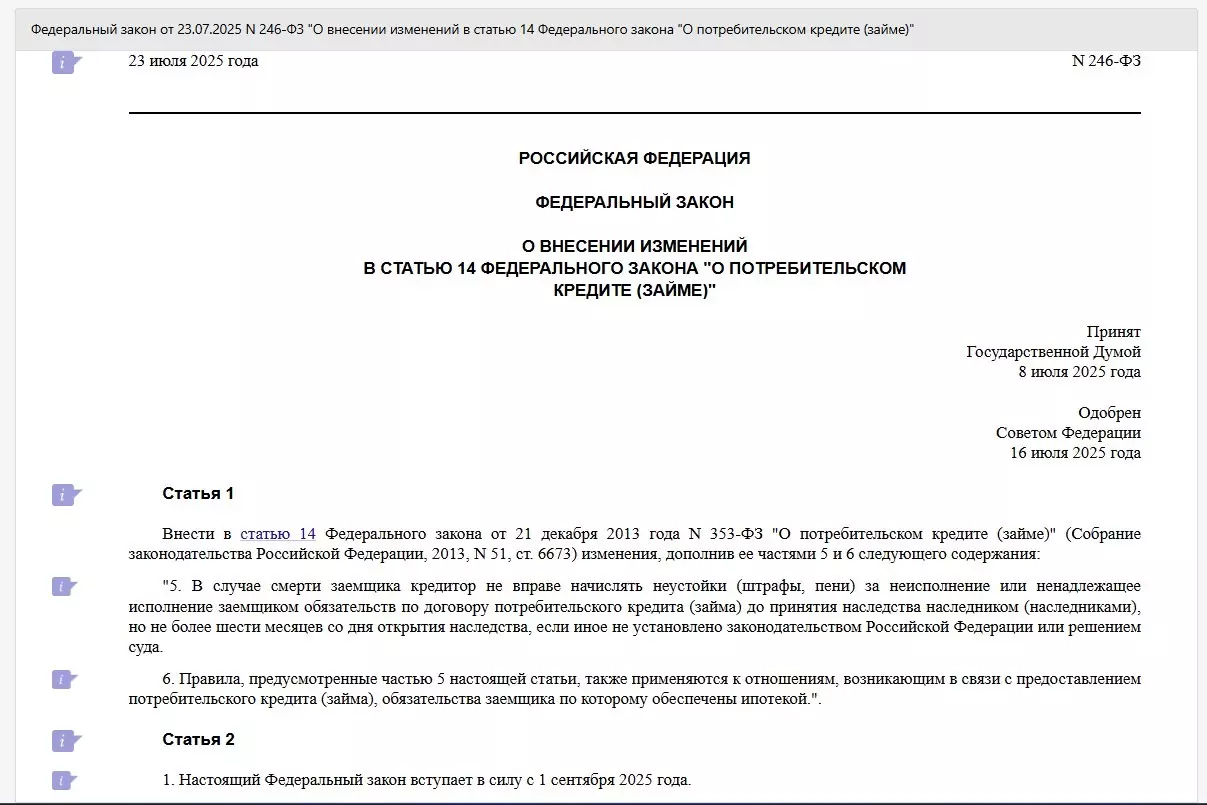
На этот случай принят иной закон. Так с 1 сентября 2025 года банки и микрофинансовые организации больше не могут «штрафовать» покойников — начислять неустойки, пени и прочие финансовые «приветы с того света» на долги ушедших заемщиков. Законодатели решили: хватит, пусть родственники спокойно оформляют наследство, а не бегают между нотариусом и банком с калькулятором.
Запрет действует полгода — если только закон или суд не решат иначе. Новое правило распространяется на все: и на кредиты на холодильник, и на ипотеку на трёхкомнатную квартиру с видом на вечность.
Основание:
Федеральный закон от 23.07.2025 № 246-ФЗ «О внесении изменений в статью 14 Федерального закона «О потребительском кредите (займе)» (в части неприменения кредиторами в отношении наследников заемщика отдельных норм Федерального закона «О потребительском кредите (займе)»)
————
Вам могут быть интересны наши лайфхаки и статьи на тему «кредитный юрист» и «защита прав должников«
- «Дырки» в законе о бесплатном банкротстве через МФЦ. Как ими пользуются чтобы списать долги?
- Алименты как способ не платить кредиты
- Как списать долги по кредитам за 10% стоимости? Как выкупить свой долг у банка (коллектора) по договору цессии?
- Должникам сохранен прожиточный минимум при удержаниях по долгам
- Коллекторы. Кто они и почему их не стоит бояться?
- Могут ли ЗАБРАТЬ единственное ЖИЛЬЕ ПРИ БАНКРОТСТВЕ? За долги по кредиту с ипотекой и без?
Остальные РАБОЧИЕ СПОСОБЫ решения проблем с ДОЛГАМИ читайте в нашем ТГ-Канале по ссылке: https://t.me/advokat_usov/864 Подпишитесь чтобы научиться решать проблемы со своими долгами
Ваш адвокат Усов Игорь Александрович и команда профессионалов. Звоните/пишите на WhatsApp +7 928 843-66-25


 Наверх